En 2025, le taux moyen de rémunération des dépôts bancaires dans l’Union économique et monétaire ouest-africaine (UEMOA) a progressé de 15 points de base (pdb), tandis que celui des crédits a reculé de 7 pdb. Selon le rapport annuel de la BCEAO sur l’inclusion financière, le Niger affiche le taux le plus élevé de l’Union pour les clients des banques, et le Burkina Faso occupe le quatrième rang.
Le taux d’intérêt nominal des dépôts bancaires (TINd) est passé de 5,26 % en 2024 à 5,41 % en 2025, soit une augmentation de 15 points de base (pdb).
Par pays, le Niger affiche le taux le plus élevé, à 6,19 %. Il est suivi du Sénégal et du Togo, avec 5,75 % chacun. Le Burkina Faso occupe le quatrième rang avec 5,73 %, devant le Bénin (5,58 %).
Les taux les plus faibles sont enregistrés en Guinée-Bissau (4,39 %), en Côte d’Ivoire (4,82 %) et au Mali (5,32 %).
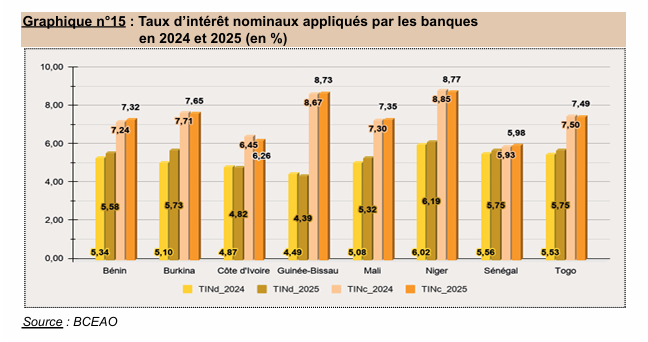
Entre 2024 et 2025, le Burkina Faso enregistre la plus forte progression, avec une hausse de 63 pdb. Il devance le Bénin et le Mali (+24 pdb chacun), le Togo (+22 pdb), le Sénégal (+19 pdb) et le Niger (+17 pdb).
À l’inverse, le taux a diminué en Guinée-Bissau (-10 pdb) et en Côte d’Ivoire (-5 pdb).
Crédits : un taux moyen en recul
Du côté des crédits, le taux d’intérêt nominal (TINc) est passé de 6,76 % en 2024 à 6,69 % en 2025, soit une baisse de 7 pdb.
Le Sénégal affiche le taux le plus faible de l’Union, à 5,98 %, suivi de la Côte d’Ivoire (6,26 %), du Bénin (7,32 %) et du Mali (7,35 %). Les taux les plus élevés sont enregistrés au Niger (8,77 %), en Guinée-Bissau (8,73 %), au Burkina Faso (7,65 %) et au Togo (7,49 %).
Entre 2024 et 2025, le taux des crédits a diminué en Côte d’Ivoire (-19 pdb), au Niger (-8 pdb), au Burkina Faso (-6 pdb) et au Togo (-1 pdb). Il a, en revanche, augmenté au Bénin (+8 pdb), en Guinée-Bissau (+6 pdb), au Mali et au Sénégal (+5 pdb chacun).
Une analyse limitée aux banques
La BCEAO précise que ces deux indicateurs servent à apprécier l’«accessibilité-prix » des services financiers. Toutefois, les données portent uniquement sur les banques : en l’absence de statistiques homogènes sur les taux appliqués par les institutions de microfinance, celles-ci ne sont pas prises en compte.
Par Marie D. SOMDA, Sira Info