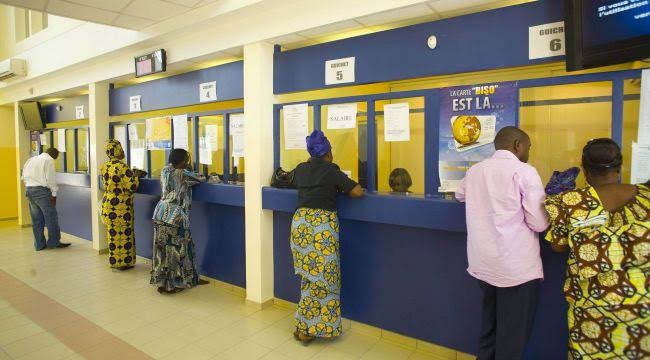
Le niveau d’inclusion financière dans l’Union économique et monétaire ouest-africaine (UEMOA) a progressé en 2025. Selon le rapport annuel de la BCEAO sur l’inclusion financière, l’indice de l’Union est passé de 0,600 en 2024 à 0,616 en 2025, ce qui correspond à un niveau d’inclusion financière élevé. Le Bénin, le Sénégal et la Côte d’Ivoire affichent les indices les plus élevés, et le Burkina Faso occupe le cinquième rang.
Pour apprécier le niveau global d’inclusion financière, la BCEAO calcule un indice compris entre 0 et 1. Il est obtenu à partir d’une moyenne pondérée des différents indicateurs d’inclusion financière analysés dans le rapport. Un score de 0 correspond à une exclusion totale, tandis qu’un score de 1 traduit une inclusion financière aboutie.
En 2025, le Bénin affiche l’indice le plus élevé de l’Union, avec 0,667. Il est suivi du Sénégal (0,651), de la Côte d’Ivoire (0,646) et du Togo (0,644). Le Burkina Faso arrive au cinquième rang, avec un indice de 0,594.
La Guinée-Bissau (0,496), le Mali (0,466) et le Niger (0,431) se situent, selon l’échelle de classification de Sarma, à un niveau moyen d’inclusion financière.
À l’échelle de l’Union, l’indice est passé de 0,331 en 2015 à 0,501 en 2019, puis à 0,559 en 2021 et à 0,601 en 2023, avant d’atteindre 0,616 en 2025.
La progression concerne chacun des huit pays de l’Union. Entre 2015 et 2025, l’indice est passé de 0,451 à 0,667 au Bénin, de 0,283 à 0,594 au Burkina Faso et de 0,346 à 0,646 en Côte d’Ivoire.
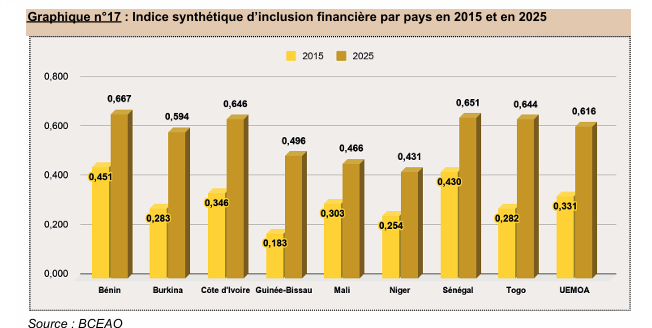
En Guinée-Bissau, il a progressé de 0,183 à 0,496, au Mali de 0,303 à 0,466 et au Niger de 0,254 à 0,431. Au Sénégal, il est passé de 0,430 à 0,651, et au Togo de 0,282 à 0,644.
Trois obstacles relevés par la BCEAO
Malgré cette progression, la BCEAO relève plusieurs enjeux à adresser.
Le premier est le manque de données statistiques ventilées selon le genre, le milieu de résidence et le profil socioprofessionnel. Ces informations sont indispensables pour affiner les politiques publiques en matière d’inclusion.
Le deuxième concerne les lacunes en culture financière numérique chez les usagers, qui freinent l’exploitation optimale et sécurisée des solutions de finance digitale.
Le troisième porte sur les obstacles persistants qui limitent l’accès effectif des populations aux diverses solutions de financement.
Les priorités de la BCEAO pour 2026
En 2026, la BCEAO poursuivra le déploiement de sa Stratégie régionale d’inclusion financière. Parmi les chantiers prioritaires figurent la poursuite du Programme régional d’éducation financière, avec le lancement d’une campagne de communication ciblant le grand public, et la réalisation d’une étude sur les modes de financement des institutions de microfinance de l’Union.
La Banque centrale prévoit également de poursuivre les mesures d’assainissement du secteur de la microfinance, à travers la mise en œuvre de plans de redressement pour les structures en difficulté. Elle entend aussi démarrer l’accompagnement des entreprises de technologie financière (FinTech) et mettre à jour le cadre de suivi de l’inclusion financière, avec de nouveaux indicateurs et une optimisation de la collecte des données.
De leur côté, les États membres de l’Union poursuivront la mise en œuvre de leurs stratégies nationales, en mettant particulièrement l’accent sur le renforcement des compétences financières des populations.
Par Marie D. SOMDA, Sira Info